
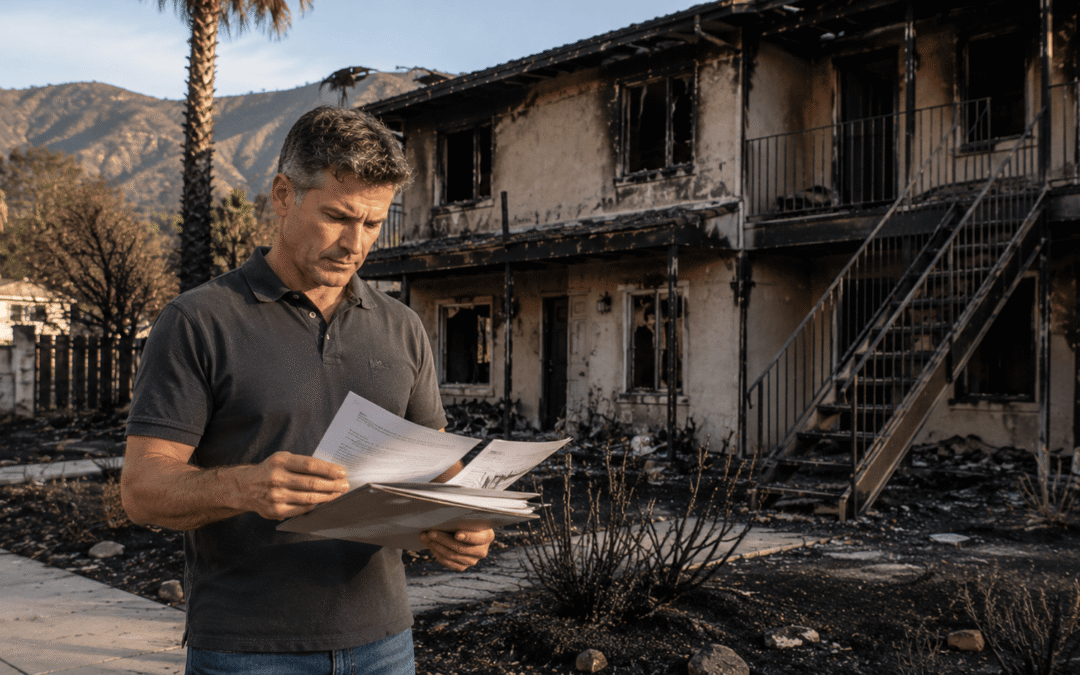
¿Pueden las víctimas del Incendio Eaton recuperar los ingresos por alquiler perdidos? Si eres propietario de una casa de alquiler, dúplex, apartamento, unidad de vivienda accesoria u otra propiedad que genere ingresos y que haya resultado dañada o inhabitable debido al Incendio Eaton, es posible que puedas recuperar el alquiler perdido. Coberturas de seguro como Valor Justo de Alquiler, Pérdida de Uso o ingresos comerciales podrían ayudarte, dependiendo de tu póliza y situación. Sin embargo, la compensación no es automática. Necesitarás conocer los límites de tu póliza, demostrar tus ingresos anteriores por alquiler, comprobar cómo el incendio afectó tu propiedad y presentar una reclamación sólida. Esta guía explica lo que debes saber para recuperar los ingresos por alquiler perdidos después del Incendio Eaton.
Tabla de Contenidos:
- ¿Pueden las Víctimas del Incendio Eaton Recuperar los Ingresos por Alquiler Perdidos?
- ¿Qué Son los Ingresos por Alquiler Perdidos Después de un Incendio Forestal?
- Cómo Puede Ayudar la Cobertura de Valor Justo de Alquiler
- ¿Quién Puede Ser Elegible para Recuperar Ingresos por Alquiler Perdidos?
- ¿Cómo se Calculan los Ingresos por Alquiler Perdidos?
- Documentos que Pueden Ayudar a Respaldar una Reclamación por Ingresos de Alquiler Perdidos
- La Propiedad No Siempre Tiene que Estar Completamente Destruida
- ¿Cuánto Tiempo Puede Durar la Cobertura de Ingresos por Alquiler?
- Problemas Comunes con las Reclamaciones por Ingresos de Alquiler Perdidos
- 5 Preguntas Importantes Sobre los Ingresos por Alquiler Perdidos por el Incendio Eaton
- ¿Qué Pasa con las Propiedades Aseguradas por el California FAIR Plan?
- Pasos que los Propietarios Deben Tomar Ahora
- Por Qué los Ingresos por Alquiler Son Importantes Durante la Recuperación del Incendio Eaton
- Reflexiones Finales
- Protege el Valor Total de tu Recuperación Después del Incendio Eaton
¿Pueden las Víctimas del Incendio Eaton Recuperar los Ingresos por Alquiler Perdidos?
En muchos casos, las víctimas del Incendio Eaton pueden recuperar los ingresos por alquiler perdidos si los daños del incendio forestal u otros problemas relacionados hicieron que su propiedad de alquiler asegurada quedara inhabitable. La cantidad y duración de la compensación dependen de los detalles de tu póliza de seguro. Muchas pólizas de propiedades residenciales incluyen cobertura de Valor Justo de Alquiler, que puede pagar a los propietarios por los ingresos de alquiler perdidos mientras una parte de la propiedad no puede ser habitada.
El Departamento de Seguros de California explica que la cobertura de Valor Justo de Alquiler puede pagar al asegurado el valor justo de alquiler de la parte de una residencia alquilada a otras personas cuando queda inhabitable debido a una pérdida cubierta, menos los gastos que dejan de generarse mientras la propiedad no puede ser ocupada.
Esta diferencia es importante. Por lo general, el seguro no simplemente reembolsa cada dólar que un propietario afirma que habría ganado. La aseguradora puede evaluar:
- El historial de alquiler de la propiedad.
- La cantidad que pagaban los inquilinos antes del incendio.
- Si la propiedad estaba ocupada.
- Si existía un contrato de alquiler válido.
- El valor justo de alquiler de la propiedad en el mercado.
- El periodo durante el cual la propiedad estuvo realmente inhabitable.
- Los gastos que dejaron de generarse porque la unidad estaba desocupada.
- Los límites y exclusiones de la póliza.
- El tiempo razonablemente necesario para reparar o reconstruir.
Si dependías del alquiler para pagar tu hipoteca, impuestos sobre la propiedad, seguro, mantenimiento o gastos del hogar, recuperar estos ingresos puede ser una parte fundamental de tu recuperación financiera.
¿Qué Son los Ingresos por Alquiler Perdidos Después de un Incendio Forestal?
Los ingresos por alquiler perdidos son el alquiler que habrías recibido si un desastre cubierto no hubiera impedido que tus inquilinos vivieran en la propiedad. Veamos un ejemplo sencillo.
Una propiedad se alquilaba por $3,500 al mes antes del Incendio Eaton. El incendio hace que la vivienda quede completamente inhabitable durante 10 meses. El propietario podría sufrir potencialmente:
$3,500 × 10 meses = $35,000 en ingresos brutos de alquiler perdidos.
Sin embargo, esto no significa que la compañía de seguros pagará automáticamente $35,000. La póliza puede exigir ajustes por los gastos que dejaron de generarse durante el periodo en que la propiedad estuvo inhabitable.
Por ejemplo, si el propietario normalmente pagaba ciertos servicios públicos en nombre del inquilino, pero dejó de pagarlos mientras la propiedad estaba desocupada, esos gastos evitados podrían deducirse al calcular los beneficios de Valor Justo de Alquiler.
Por lo tanto, la cantidad final dependerá de tus registros financieros y de lo que establezca tu póliza de seguro.
Cómo Puede Ayudar la Cobertura de Valor Justo de Alquiler
Un término importante que debes buscar en tu póliza de seguro es Valor Justo de Alquiler, que en ocasiones forma parte de una sección más amplia de Pérdida de Uso.

Las guías de seguros de California describen los Gastos Adicionales de Manutención, la Pérdida de Uso y el Valor Justo de Alquiler como formas relacionadas de cobertura que abordan las consecuencias financieras cuando una residencia se vuelve insegura o inhabitable debido a un evento cubierto, como un incendio forestal. En propiedades ocupadas por sus dueños, la cobertura de Pérdida de Uso puede ayudar con los gastos adicionales de manutención.
En el caso de una parte de una residencia que se alquila a otra persona, la cobertura de Valor Justo de Alquiler puede compensarte por el alquiler que no puedes cobrar mientras esa parte de la residencia esté inhabitable.
Por ejemplo, esta cobertura podría ser relevante cuando un propietario alquila:
- Una casa unifamiliar.
- Un dúplex.
- Un tríplex o una pequeña propiedad multifamiliar.
- Una casa de huéspedes.
- Una unidad de vivienda accesoria.
- Una unidad separada dentro de una propiedad ocupada por su dueño.
- Una habitación o parte de una residencia, dependiendo de la póliza.
No asumas que todas las pólizas son iguales. La cobertura, los límites, endosos, deducibles, exclusiones y definiciones pueden variar considerablemente.
¿Quién Puede Ser Elegible para Recuperar Ingresos por Alquiler Perdidos?
Puedes tener mayores posibilidades de reclamar ingresos por alquiler perdidos si se cumplen ciertas condiciones. Primero, el incendio o los daños relacionados generalmente deben ser una causa de pérdida cubierta conforme a la póliza aplicable.
Segundo, normalmente la propiedad debe haber quedado inhabitable o no disponible para alquiler debido a la pérdida cubierta.
Tercero, el propietario debe demostrar que realmente estaba recibiendo ingresos por alquiler o que razonablemente podía esperarse que los recibiera. Por ejemplo, un propietario con un inquilino existente y un contrato de alquiler por escrito generalmente tendrá evidencia directa del alquiler esperado.
Si tu propiedad estaba desocupada recientemente, tu reclamación puede ser más complicada. De manera similar, si planeabas alquilar tu propiedad pero todavía no habías encontrado inquilinos, puede ser más difícil demostrar cuánto habrías ganado.
¿Cómo se Calculan los Ingresos por Alquiler Perdidos?
Las compañías de seguros consideran varios tipos de evidencia al determinar el Valor Justo de Alquiler.
Un cálculo básico puede comenzar con:
Ingresos de alquiler esperados − gastos que dejaron de generarse = posible valor de alquiler cubierto
Supongamos que un propietario cobraba anteriormente $4,000 cada mes.
Si la propiedad permanece inhabitable durante 12 meses, la pérdida bruta potencial de alquiler sería:
$4,000 × 12 = $48,000
Sin embargo, supongamos que el propietario evita $250 mensuales en gastos que normalmente habría tenido mientras la unidad estaba ocupada.
Esto podría dar como resultado un cálculo ajustado de:
$48,000 − $3,000 = $45,000
Este es solamente un ejemplo. El cálculo real de tu reclamación dependerá de tu póliza y de las características específicas de tu propiedad.
Las compañías de seguros también pueden disputar cuál es el periodo adecuado de restauración. Una aseguradora podría argumentar que las reparaciones razonablemente deberían haberse completado dentro de determinado periodo. Al mismo tiempo, el propietario podría sostener que la reconstrucción tardó más debido a retrasos en permisos, escasez de contratistas, retiro de escombros, inspecciones, problemas de suministro u otras circunstancias fuera de su control. Contar con buena documentación es especialmente importante cuando existen desacuerdos.
Documentos que Pueden Ayudar a Respaldar una Reclamación por Ingresos de Alquiler Perdidos
Una de las mejores maneras de proteger tu reclamación es mantener registros detallados. Reúne toda la información posible para demostrar cuánto generaba tu propiedad antes del Incendio Eaton.
Los registros útiles pueden incluir:

Mantener estos registros te ayudará a explicar cómo calculaste tu reclamación.
La Propiedad No Siempre Tiene que Estar Completamente Destruida
Muchas personas creen que la cobertura de ingresos por alquiler solamente aplica si una vivienda queda destruida.
Esto no siempre es así. Una propiedad puede permanecer en pie y aun así ser insegura o inhabitable debido a condiciones como:
- Contaminación por humo.
- Escombros del incendio.
- Cenizas tóxicas.
- Sistemas eléctricos dañados.
- Daños por agua.
- Problemas estructurales.
- Pérdida de servicios públicos esenciales.
- Materiales peligrosos.
- Acceso restringido.
Después de los incendios forestales de 2025 en el sur de California, incluido el Incendio Eaton, el Departamento de Seguros de California abordó específicamente situaciones en las que las viviendas permanecieron físicamente en pie, pero aun así podían ser inhabitables debido a condiciones peligrosas.
El Departamento enfatizó que el simple hecho de poder acceder físicamente a una vivienda no significa que sea segura para habitar y señaló preocupaciones relacionadas con cenizas tóxicas, agua contaminada, escombros del incendio y pérdida de servicios públicos esenciales. Por lo tanto, tu reclamación al seguro no debería terminar simplemente porque el edificio no fue destruido.
¿Cuánto Tiempo Puede Durar la Cobertura de Ingresos por Alquiler?
La duración de tu cobertura es una de las partes más importantes de una reclamación por alquiler perdido.
Las pólizas suelen establecer tanto límites de tiempo como límites monetarios para los beneficios de Pérdida de Uso o Valor Justo de Alquiler.
Las normas de seguros de California proporcionan protecciones importantes después de emergencias declaradas, pero las reglas exactas aplicables a cada propietario pueden depender de la póliza y del tipo de propiedad.
El Departamento de Seguros de California ha explicado que, después de una declaración de estado de emergencia, los asegurados residenciales que califican pueden recibir cobertura de Pérdida de Uso durante periodos específicos y pueden tener derecho a extensiones cuando la reconstrucción se retrasa debido a circunstancias fuera de su control. Sin embargo, las pólizas pueden contener límites monetarios que podrían agotarse antes de que termine el periodo máximo de cobertura.
Debes averiguar:
- Tu límite máximo de Valor Justo de Alquiler.
- Cualquier límite de tiempo establecido.
- Si el límite se expresa como un porcentaje de otra cobertura.
- Cuándo considera la aseguradora que comienza el periodo de restauración.
- Cuándo pretende la aseguradora finalizar los beneficios.
- Si pueden aplicar extensiones.
No esperes hasta que tus beneficios estén casi agotados para revisar estos detalles.
Problemas Comunes con las Reclamaciones por Ingresos de Alquiler Perdidos
Incluso cuando tienes cobertura, pueden surgir disputas.
Pruebas Insuficientes del Alquiler
La aseguradora puede solicitar evidencia que demuestre cuánto ingreso por alquiler realmente estabas recibiendo. Un acuerdo informal en efectivo sin contratos de alquiler, depósitos bancarios o registros contables puede hacer que la reclamación sea más difícil de demostrar.
Desacuerdos Sobre la Habitabilidad
Pueden surgir disputas sobre si la propiedad realmente era habitable. Las preocupaciones ambientales, restricciones gubernamentales, disponibilidad de servicios públicos, reparaciones necesarias y recomendaciones de contratistas pueden ayudar a demostrar por qué no era razonablemente posible ocupar la propiedad.
Desacuerdos Sobre el Periodo de Reparación
Una disputa importante puede involucrar cuánto tiempo deben continuar los pagos por ingresos de alquiler perdidos.
Las aseguradoras pueden determinar que la propiedad razonablemente podría haberse reparado dentro de cierto periodo. Los propietarios pueden enfrentar retrasos inevitables debido a permisos, retiro de escombros, alta demanda de reconstrucción, escasez de mano de obra, planos arquitectónicos, inspecciones o disponibilidad de materiales de construcción. Mantener una cronología detallada de las reparaciones puede ser muy útil.
Límites de la Póliza
Incluso cuando una pérdida está cubierta, los pagos generalmente no pueden superar los límites de seguro aplicables.
Revisa tu página de declaraciones, los endosos y la póliza completa, no solamente un resumen.
No Documentar las Pérdidas Continuas
El alquiler perdido puede acumularse mes tras mes. Los propietarios deben mantener un registro continuo que muestre:
- El alquiler que habría vencido.
- Los pagos realmente recibidos.
- Los periodos en que la propiedad estuvo desocupada.
- El progreso de las reparaciones.
- Los gastos que continuaron.
- Los gastos que dejaron de generarse.
- Las comunicaciones con los inquilinos desplazados.
5 Preguntas Importantes Sobre los Ingresos por Alquiler Perdidos por el Incendio Eaton
1. ¿Pueden las Víctimas del Incendio Eaton Recuperar Ingresos por Alquiler Perdidos Si su Propiedad de Alquiler Fue Destruida?
Potencialmente, sí. Si el Incendio Eaton destruyó una propiedad de alquiler y la póliza de seguro aplicable incluye Valor Justo de Alquiler, Pérdida de Uso u otra forma de protección de ingresos por alquiler, el propietario puede tener derecho a compensación por el alquiler perdido que califique.
La cantidad depende de los límites de la póliza, los ingresos anteriores por alquiler, las deducciones aplicables y el periodo razonablemente necesario para reparar o reemplazar la propiedad. Los propietarios deben localizar su póliza de seguro completa e identificar términos relacionados con:
- Valor Justo de Alquiler.
- Pérdida de Uso.
- Ingresos por Alquiler.
- Ingresos Comerciales.
- Cobertura Adicional.
- Periodo de Restauración.
La página de declaraciones por sí sola puede no contener todos los términos relevantes.
2. ¿Pueden las Víctimas del Incendio Eaton Recuperar Ingresos por Alquiler Perdidos Si la Propiedad Resultó Dañada Pero No Fue Destruida?
Sí, dependiendo de las circunstancias y de la cobertura. No siempre es necesario que la propiedad haya sido destruida.
Si el humo, los escombros del incendio, daños estructurales, servicios públicos contaminados, materiales tóxicos u otras condiciones cubiertas hicieron que la propiedad de alquiler fuera insegura para habitar, la cobertura de ingresos por alquiler todavía podría aplicar.
Los reguladores de seguros de California abordaron específicamente los problemas de habitabilidad después del Incendio Eaton y otros incendios del sur de California. Advirtieron a las aseguradoras que una estructura no se vuelve automáticamente habitable simplemente porque los residentes puedan acceder físicamente a ella. Documenta por qué los inquilinos no podían ocupar la propiedad de manera segura.
3. ¿Qué Pasa Si el Inquilino Deja de Pagar el Alquiler Después del Incendio Eaton?
Que el alquiler perdido esté cubierto depende en gran medida de por qué el inquilino dejó de pagar. Si el inquilino no puede ocupar la vivienda porque una pérdida cubierta por el incendio forestal la hizo inhabitable, la cobertura de Valor Justo de Alquiler puede cubrir la pérdida de ingresos resultante.
Si un inquilino deja de pagar por razones que no están relacionadas con los daños del incendio forestal, es posible que la póliza de seguro no cubra el pago perdido. Los propietarios deben documentar la relación entre el Incendio Eaton, la condición de la propiedad, el desplazamiento del inquilino y la pérdida de alquiler resultante.
4. ¿Qué Pasa Si mi Propiedad Estaba Desocupada Cuando Ocurrió el Incendio Eaton?
Una propiedad de alquiler desocupada genera una reclamación más complicada, pero eso no significa automáticamente que la recuperación sea imposible. La pregunta principal puede ser si el propietario puede demostrar que razonablemente habría obtenido ingresos por alquiler.
La evidencia potencial puede incluir:
- Un contrato de alquiler que venció recientemente.
- Evidencia de inquilinos anteriores.
- Anuncios de alquiler.
- Solicitudes de posibles inquilinos.
- Contratos futuros de alquiler firmados.
- Acuerdos de administración de propiedades.
- Tarifas de alquiler de propiedades comparables.
- Historial anterior de alquiler.
El lenguaje de la póliza sobre propiedades desocupadas también puede ser importante. Los propietarios deben revisar cuidadosamente las disposiciones relacionadas con propiedades vacantes porque algunas pólizas imponen restricciones cuando una propiedad permanece desocupada durante un periodo prolongado.
5. ¿Cómo Pueden los Propietarios Fortalecer una Reclamación por Ingresos de Alquiler Perdidos?
Las reclamaciones más sólidas generalmente cuentan con documentación detallada. Los propietarios deben estar preparados para demostrar tres cosas:
Primero: la cantidad de ingresos por alquiler que estaban obteniendo o que razonablemente esperaban obtener.
Segundo: por qué la propiedad no podía alquilarse debido a daños o condiciones peligrosas relacionadas con el Incendio Eaton.
Tercero: cuánto tiempo continuó razonablemente la pérdida de ingresos por alquiler.
La evidencia de respaldo puede incluir contratos de alquiler, registros bancarios, declaraciones de impuestos, comunicaciones con inquilinos, informes de inspección, fotografías, presupuestos de reparación, permisos, cronogramas de contratistas, informes ambientales, registros de administración de propiedades y comunicaciones con la aseguradora. Mientras más claramente demuestre tu documentación que el incendio causó tu pérdida financiera, más fácil será explicar y respaldar tu reclamación.
¿Qué Pasa con las Propiedades Aseguradas por el California FAIR Plan?
Algunas propiedades afectadas por el Incendio Eaton estaban aseguradas a través del California FAIR Plan. La cobertura del FAIR Plan es diferente de un seguro estándar para propietarios de viviendas, por lo que debes revisarla cuidadosamente.
El Departamento de Seguros de California describe el FAIR Plan como una opción de seguro para propietarios de propiedades en California que tienen dificultades para obtener cobertura en el mercado tradicional. Debido a que las pólizas del FAIR Plan proporcionan una cobertura de propiedad más limitada que muchas pólizas integrales para propietarios de viviendas, los consumidores también pueden tener cobertura complementaria.
Es importante destacar que las reclamaciones de Valor Justo de Alquiler formaron parte de las pérdidas reportadas después de los incendios forestales de 2025.
En una orden del Departamento de Seguros de California relacionada con las pérdidas por incendios forestales del FAIR Plan, el Departamento informó sobre reclamaciones relacionadas con el Incendio Eaton que incluían tanto daños a la propiedad como Valor Justo de Alquiler, y algunas reclamaciones fueron reportadas específicamente como reclamaciones únicamente por Valor Justo de Alquiler. Si tienes una póliza del FAIR Plan, revisa tanto tu cobertura del FAIR Plan como cualquier póliza adicional o complementaria que tuvieras al momento del incendio.
Pasos que los Propietarios Deben Tomar Ahora
Si te estás preguntando “¿Pueden las víctimas del Incendio Eaton recuperar los ingresos por alquiler perdidos?”, no te enfoques únicamente en determinar si existe cobertura. Concéntrate también en reunir evidencia que respalde la cantidad y duración de tu pérdida.
1. Obtén la Póliza de Seguro Completa

Solicita la póliza completa, incluyendo:
- Declaraciones.
- Formularios de cobertura.
- Endosos.
- Cláusulas adicionales.
- Exclusiones.
- Modificaciones.
Busca términos como Valor Justo de Alquiler, Pérdida de Uso e Ingresos por Alquiler.
2. Reúne tus Registros de Alquiler
Recopila registros de varios meses o años. Los registros anteriores pueden demostrar un patrón estable de alquiler y facilitar la comprobación de tus pérdidas.
3. Documenta la Condición de la Propiedad
Conserva fotografías, videos, evaluaciones profesionales, presupuestos de reparación, avisos gubernamentales y resultados de inspecciones.
4. Mantén una Cronología de la Reconstrucción
Registra fechas importantes, incluyendo:
- Fecha de la pérdida.
- Fecha en que los inquilinos evacuaron.
- Fechas de inspecciones.
- Retiro de escombros.
- Solicitudes de permisos.
- Aprobaciones de permisos.
- Presupuestos de contratistas.
- Inicio de la construcción.
- Inspecciones.
- Retrasos.
- Finalización.
- Fecha en que la propiedad vuelve a ser habitable.
5. Lleva un Registro Mensual del Alquiler Perdido
Crea una hoja de cálculo sencilla que muestre:

Continúa actualizando el registro hasta que la propiedad pueda razonablemente volver a generar ingresos por alquiler.
6. Mantén por Escrito las Comunicaciones con la Aseguradora
Guarda correos electrónicos, cartas, presupuestos, decisiones sobre la reclamación, explicaciones de pagos y solicitudes de información. Si tienes una conversación importante por teléfono, considera tomar notas que incluyan la fecha, la persona con quien hablaste y los temas tratados.
7. Revisa Cuidadosamente Cada Decisión Sobre la Reclamación
Un pago parcial no siempre significa que toda tu reclamación haya quedado resuelta.
Compara el cálculo de la aseguradora con:
- Tu contrato de alquiler.
- Los ingresos reales por alquiler que recibías anteriormente.
- Tu cronología de restauración.
- Los gastos que continúan.
- Los límites de la póliza.
- El lenguaje aplicable de la póliza.
Pide a tu aseguradora que te explique cualquier aspecto de sus cálculos que no esté claro.
Por Qué los Ingresos por Alquiler Son Importantes Durante la Recuperación del Incendio Eaton
Las propiedades de alquiler no son simplemente estructuras. Para muchos propietarios, representan años de ahorros y una fuente importante de ingresos. Los ingresos por alquiler pueden utilizarse para cubrir:
- Pagos de la hipoteca.
- Impuestos sobre la propiedad.
- Primas de seguro.
- Mantenimiento.
- Cuotas de la asociación de propietarios (HOA).
- Administración de la propiedad.
- Gastos familiares.
- Gastos de jubilación.
- Reparaciones futuras.
Cuando un incendio forestal elimina esos ingresos durante meses o incluso más tiempo, el impacto financiero puede continuar mucho después de que el incendio haya terminado. Por eso, la cobertura de Valor Justo de Alquiler puede ser una parte importante de la reclamación general de seguro por incendio forestal de un propietario. Debes considerar tanto los daños a la propiedad como los ingresos perdidos, no solamente el costo de reparar el edificio.
Reflexiones Finales
Entonces, ¿pueden las víctimas del Incendio Eaton recuperar los ingresos por alquiler perdidos? Para muchos propietarios que califican, potencialmente sí. Coberturas de seguro como Valor Justo de Alquiler o Pérdida de Uso pueden compensar a los propietarios por el alquiler que no pueden cobrar cuando una pérdida cubierta relacionada con el Incendio Eaton deja inhabitable una propiedad de alquiler.
Sin embargo, la recuperación depende de la póliza específica y de las circunstancias. Los propietarios deben determinar:
- Qué cobertura estaba vigente.
- Cuántos ingresos por alquiler se estaban generando.
- Por qué la propiedad quedó inhabitable.
- Cuánto tiempo continuó razonablemente la pérdida.
- Qué gastos dejaron de generarse durante el periodo de desocupación.
- Qué límites de la póliza aplican.
- Qué documentación respalda la reclamación.
El Departamento de Seguros de California ha enfatizado repetidamente la importancia de las protecciones de Pérdida de Uso y Valor Justo de Alquiler para los sobrevivientes de incendios forestales. También ha abordado específicamente los problemas de habitabilidad derivados del Incendio Eaton y otros incendios del sur de California. El paso más importante es tratar los ingresos por alquiler perdidos como una pérdida financiera documentada, no simplemente como una estimación.
Protege el Valor Total de tu Recuperación Después del Incendio Eaton
Si el Incendio Eaton dañó tu propiedad de alquiler, tus pérdidas pueden ir mucho más allá de reparar paredes, techos o pertenencias. Perder meses de ingresos por alquiler puede representar una carga financiera considerable, así que no lo pases por alto al planificar tu recuperación.

En el Equipo Legal de Eaton Fire, estamos comprometidos a ayudar a los propietarios a comprender mejor los problemas que pueden surgir después de un incendio forestal devastador y las pérdidas financieras que pueden afectar su recuperación.
No dejes que las posibles pérdidas de ingresos por alquiler queden sin documentar o sean ignoradas. Revisa tu póliza, conserva tus registros de alquiler, calcula cuidadosamente tus pérdidas y averigua qué compensación podrías obtener. Contacta Hoy al Equipo Legal de Eaton Fire para una consulta gratuita.